


Economische winst als belangrijkste sturingsfactor
Waar een bedrijf op stuurt, doet ertoe. In de meeste ondernemingen die we bij Moniquet & Company zien, wordt gestuurd op omzet en brutomarge. EBITDA wordt er vaak zelfs niet bekeken, laat staan EBIT of de winst na belastingen. Omzet en brutomarge zijn cijfers die iedereen kent, die de boekhouder elk jaar aanlevert en waar banken en investeerders graag naar kijken. Toch vertellen ze maar een deel van het verhaal. Ze zeggen iets over hoeveel er verkocht wordt en aan welke marge, maar niets over wat het gekost heeft om die omzet en marge te realiseren. De trouwe lezers van deze Moniquet Minutes weten dat we daarom een andere metric naar voren schuiven: economic profit, of economische winst. Het is naar onze mening de belangrijkste parameter waarop een ondernemer kan sturen.
Economische winst is in essentie eenvoudig. Het is de operationele winst na belastingen min de kost van het kapitaal dat nodig was om die winst te genereren. Anders gezegd: het verschil tussen het rendement op het geïnvesteerd kapitaal (ROIC) en de kost van het kapitaal, vermenigvuldigd met het geïnvesteerd kapitaal. Is dat verschil positief, dan creëert de onderneming waarde. Is het negatief, dan wordt er waarde vernietigd. Ook al toont de resultatenrekening een mooie winst. Waarom is het dan zo'n sterke sturingsfactor? We zien drie redenen.
1. Economische winst bevat de cash-kost van winst
Brutomarge zegt iets over de waarde die de klant aan uw product of dienst toekent, maar niets over de kosten en het kapitaal die nodig zijn om die te leveren. Wie een stap verder kijkt, komt bij EBITDA uit. Maar EBITDA is geen cash. Dat schreven we hier al eerder. EBITDA houdt geen rekening met de investeringen in gebouwen, machines en rollend materieel, noch met het werkkapitaal dat nodig is om omzet te draaien. EBIT doet dat deels via afschrijvingen, maar laat het kapitaal dat in de onderneming vastzit buiten beeld. De winst na belastingen houdt rekening met de kost van het vreemd vermogen, maar niet met die van het eigen vermogen. Alsof het geld van de aandeelhouder gratis is. Dat is het niet. Economische winst rekent de volledige kost van het ingezette kapitaal - eigen en vreemd vermogen - door in de winst. Elke euro die vastzit in voorraden, openstaande facturen of onderbenutte capaciteit krijgt een prijskaartje. Zo wordt de wijze waarop cash gemanaged wordt rechtstreeks in de winstmeting geïntegreerd. Hoge economische winst betekent per definitie meer cash.
2. Een jaarlijkse graadmeter van waardecreatie en competitief voordeel
Waarde wordt vaak pas zichtbaar op het moment van een verkoop of een kapitaalronde. Dat is laat. Economische winst laat toe om elk jaar - en wie wil zelfs elk kwartaal - na te gaan of er al dan niet waarde gecreëerd werd. Bovendien zegt het iets over het competitief voordeel van een onderneming. Zoals we weten is een competitief voordeel een set van specifieke keuzes die distinct anders zijn en die zich vertalen in duurzaam hoge economische winst. Immers, in een markt zonder competitief voordeel wordt economische winst door de concurrentie weggeconcurreerd tot ze rond nul schommelt. Wie er jaar na jaar in slaagt een positieve economische winst te boeken, doet dus iets wat anderen niet zomaar kunnen kopiëren. Dit wordt nog interessanter wanneer economische winst relatief ten opzichte van de omzet wordt uitgedrukt. Hoeveel cent waarde creëert elke euro omzet? Dat maakt het mogelijk de onderneming te vergelijken met concurrenten, met zichzelf over de jaren heen en zelfs tussen business units, productgroepen of klanten onderling.
3. Business model onafhankelijk
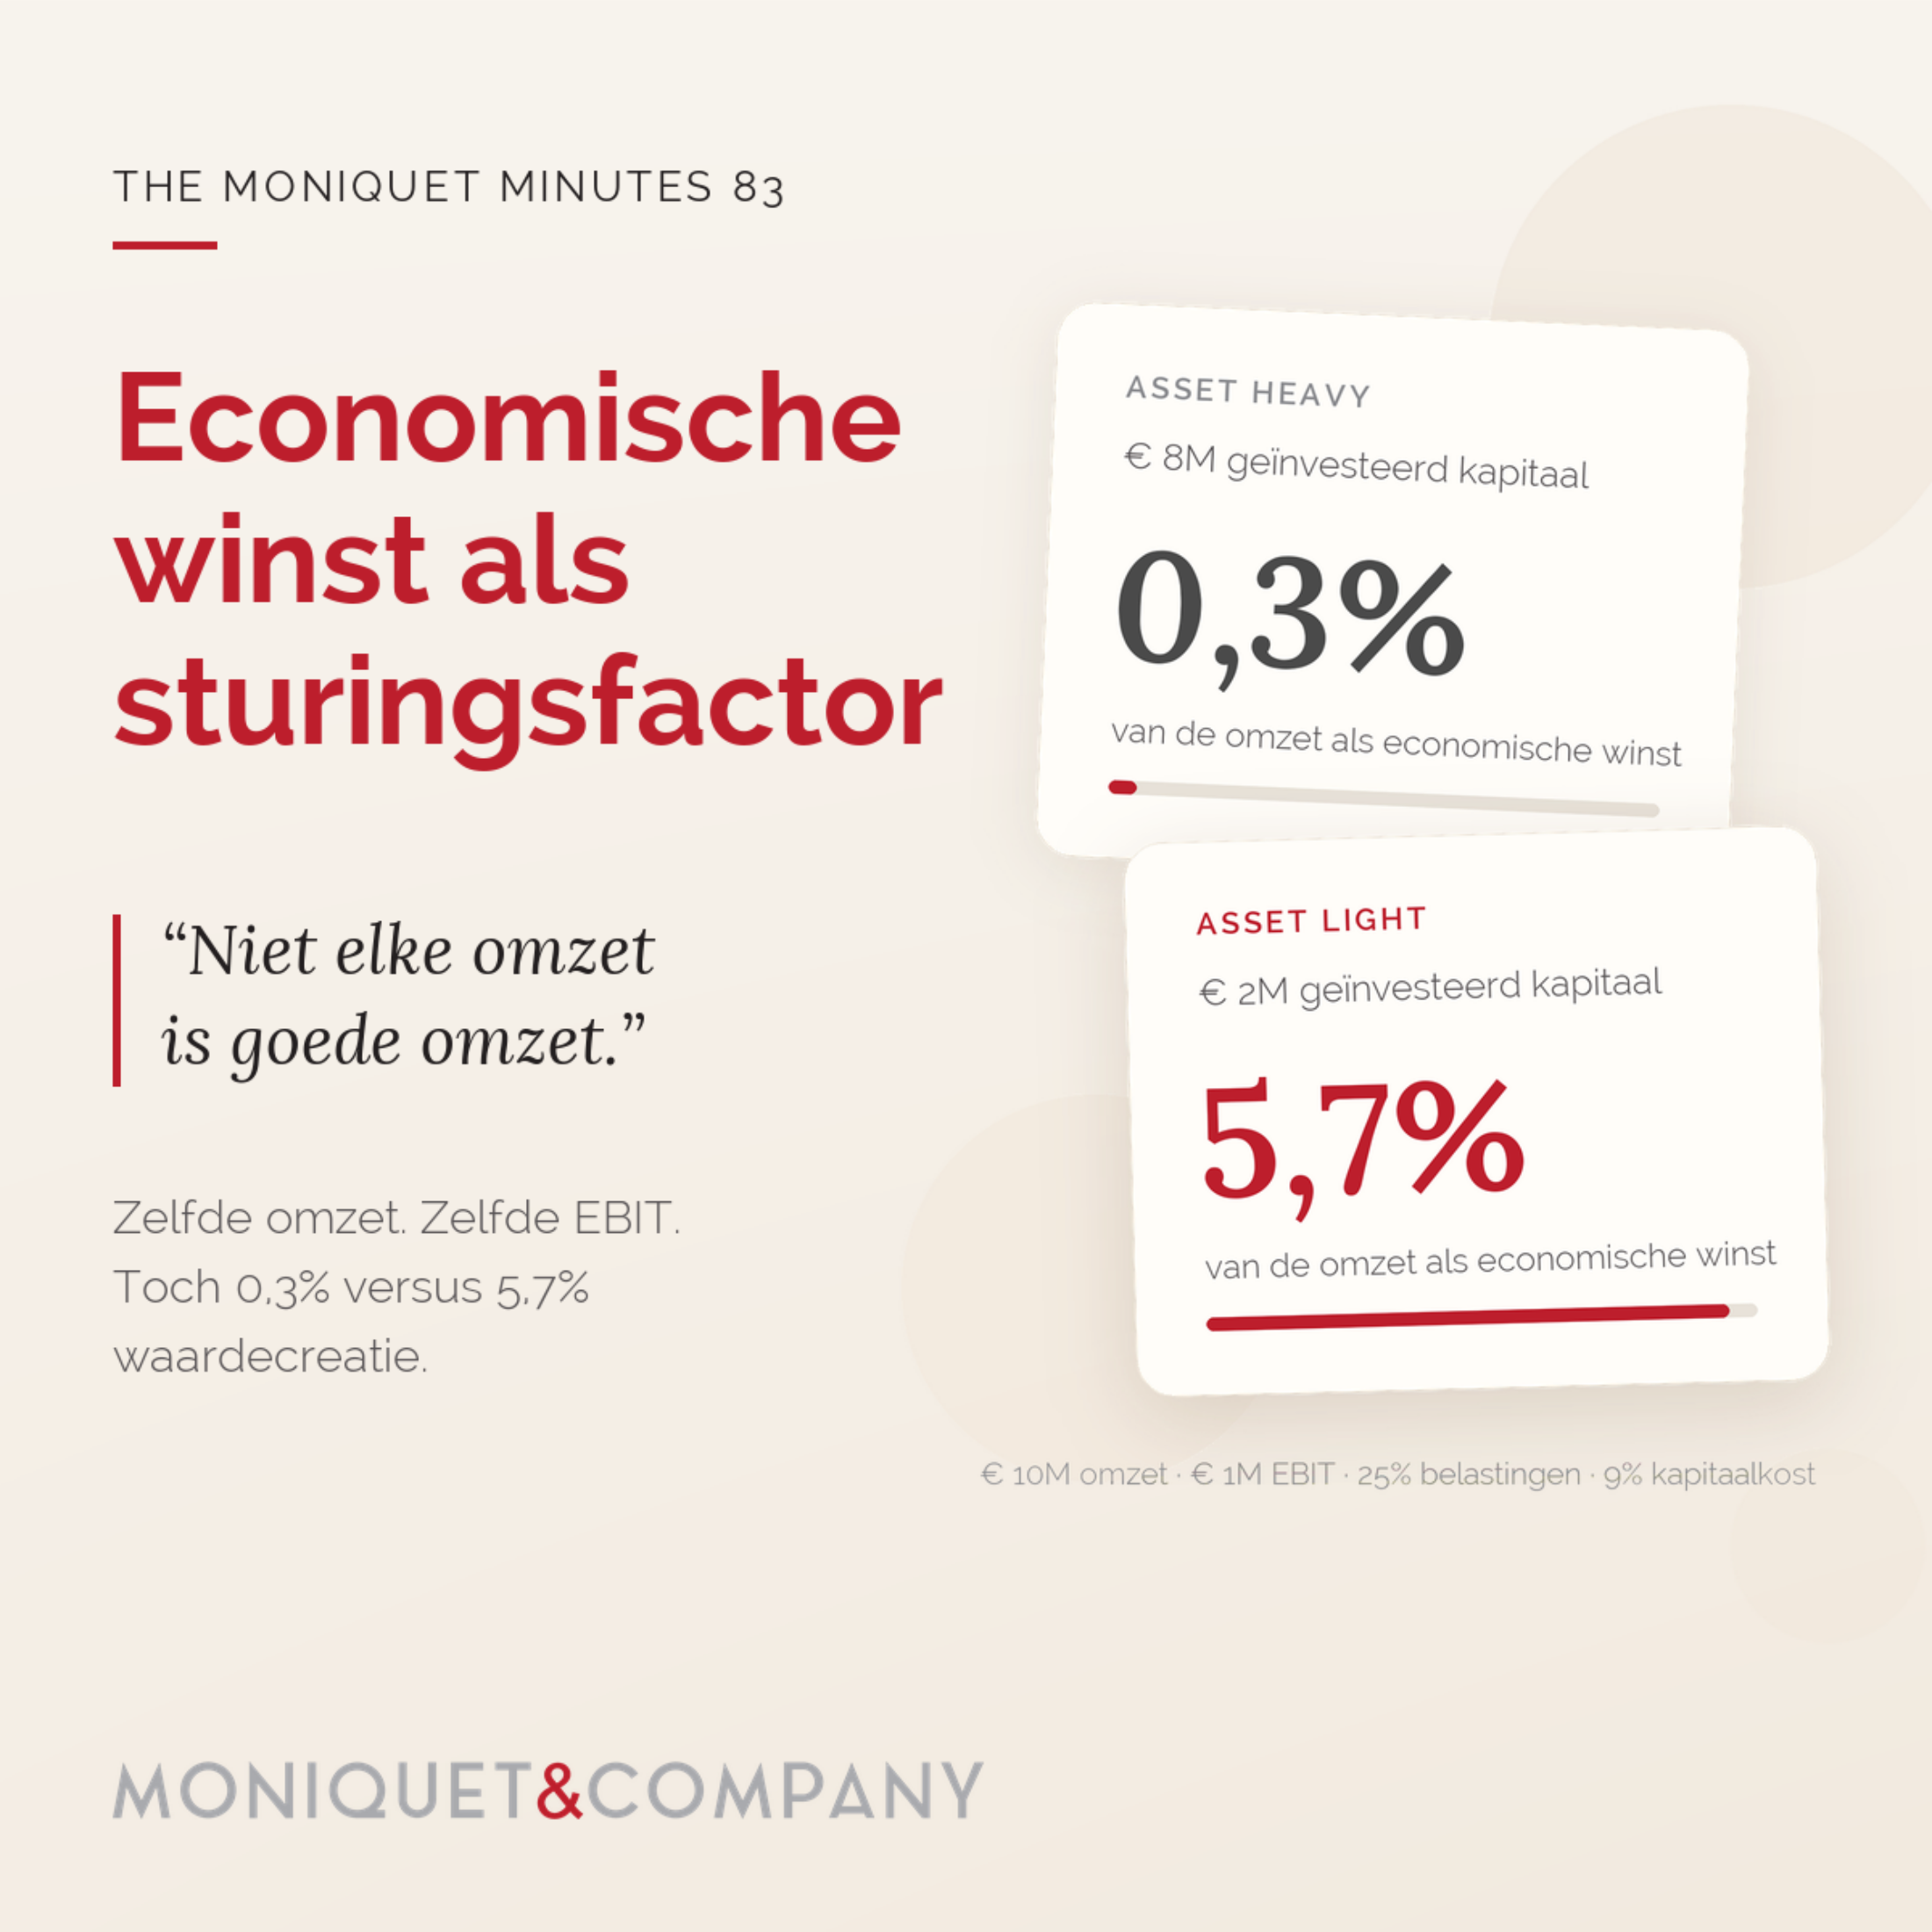
Tenslotte - en dit is misschien wel de grootste waarde van economische winst - is het voor een groot stuk onafhankelijk van het business model. Neem twee bedrijven met elk 10 miljoen euro omzet en 1 miljoen euro EBIT. Het eerste is een asset heavy logistiek bedrijf met 8 miljoen euro geïnvesteerd kapitaal in loodsen, vrachtwagens en werkkapitaal. Het tweede is een asset light dienstverlener met 2 miljoen euro geïnvesteerd kapitaal. Op basis van EBIT doen beide het even goed. Rekenen we met 25% belastingen en een kost van het kapitaal van 9%, dan ziet het beeld er helemaal anders uit. Het logistiek bedrijf houdt na een kapitaalkost van 720.000 euro nog 30.000 euro economische winst over, of 0,3% van de omzet. De dienstverlener houdt na een kapitaalkost van 180.000 euro 570.000 euro over, of 5,7% van de omzet. Let wel. Dat betekent niet dat asset heavy slecht is. Een logistiek bedrijf dat zijn capaciteit beter benut, kan evengoed een sterke economische winst neerzetten. Het punt is dat economische winst beide modellen langs dezelfde meetlat legt. EBITDA flatteert het kapitaalintensieve model, EBIT-marges laten het kapitaal volledig buiten beeld. Economische winst doet geen van beide.
Bijzonder interessant wordt het wanneer economische winst per klant onderzocht wordt. Niet elke omzet is goede omzet. Klanten met een mooie brutomarge kunnen door lange betaaltermijnen, specifieke voorraden, kleine bestellingen of veel administratieve handelingen netto waarde vernietigen. Andere klanten met een bescheiden brutomarge blijken dan weer de echte waardecreatoren. Door de kosten via time driven activity based costing op klantniveau toe te wijzen en het geïnvesteerd kapitaal per klant mee te nemen, wordt zichtbaar welke klanten waarde creëren en welke niet. Van daaruit kunnen strategische keuzes gemaakt of bijgestuurd worden: op welke segmenten zetten we in, waar passen we prijzen of betalingsvoorwaarden aan en van welke klanten nemen we - eventueel - afscheid?
Sturen op economische winst hoeft niet complex te zijn. Het vraagt een correcte afbakening van het geïnvesteerd kapitaal, een realistische inschatting van de kost van het kapitaal en de discipline om het regelmatig te meten op het juiste granulaire niveau. Meten is ook hier weten. Benieuwd naar welke stappen u hier nog in kan zetten en wat dit in de praktijk voor u zou kunnen betekenen? Neem dan zeker contact met ons op via info@moniquetandcompany.com of 011 41 71 81 en we luisteren met plezier in alle discretie naar uw uitdagingen.

